


-
「雨漏りの修理に火災保険は使えるの?」
「台風のあとから雨漏りしているけれど、保険の対象になる?」突然の雨漏りで、このような疑問を持つ方も多いのではないでしょうか。
結論からいうと、雨漏りの原因が台風や強風、雹(ひょう)、雪などによる建物の損傷であれば、火災保険が使える可能性があります。
そこで、この記事では、雨漏りに火災保険が使えるケース・使えないケースや確認方法、申請の流れ、注意点まで順番に解説します。
-
雨漏り修理に火災保険は使える?
雨漏り修理に火災保険を利用できるかどうかは、主に「雨漏りが発生した原因」と「加入している保険の補償内容」で決まります。
火災保険という名称から「火事のときだけ使う保険」と思われがちですが、契約内容によっては、台風や強風、雹、雪などによる建物の損害も補償対象になります。
台風・強風・雹・雪などの自然災害が原因なら対象になる可能性がある
たとえば台風のあと、次のような被害が起きて雨漏りにつながった場合は、火災保険で補償される可能性があります。
被害の例 想定される補償 台風で瓦や屋根材が飛んだ 風災 強風で棟板金が浮いた・外れた 風災 強風による飛来物で屋根や外壁が破損した 風災など 雹によって屋根材などが破損した 雹災 大雪の重みで屋根や雨樋が損傷した 雪災 注意したいのは、「台風の日に雨漏りしたから風災」とは限らないことです。
たとえば、以前から傷んでいた屋根や防水部分から、大雨をきっかけに水が入り込んだだけであれば、経年劣化と判断されることがあります。
一方、台風で屋根材が飛ばされ、できた隙間から雨水が入り込んだのであれば、自然災害による損傷として認められる可能性があります。
同じ「雨漏り」でも、原因によって保険適用の判断は変わることを覚えておきましょう。
火災保険が使えるかどうかは「雨漏りの原因」で決まる
保険会社が確認するのは、「雨漏りしているか」だけではありません。どのような事故によって建物のどこが損傷し、その結果として雨漏りが発生したのかが重要です。
もし、天井から水が落ちていても、室内だけを見て原因を判断するのは困難です。実際には、屋根の割れやずれ、板金の浮き、外壁のひび割れ、シーリングの劣化など、さまざまな原因が考えられます。
さらに、一つの建物で複数の要因が重なっているケースもあります。「台風が原因だと思っていたら、実際には長年の劣化だった」という場合もあれば、その逆もあります。
火災保険の利用を検討するなら、まずは雨水の浸入口と、建物が損傷した原因を確認することから始めましょう。
-
火災保険が使える雨漏り・使えない雨漏り
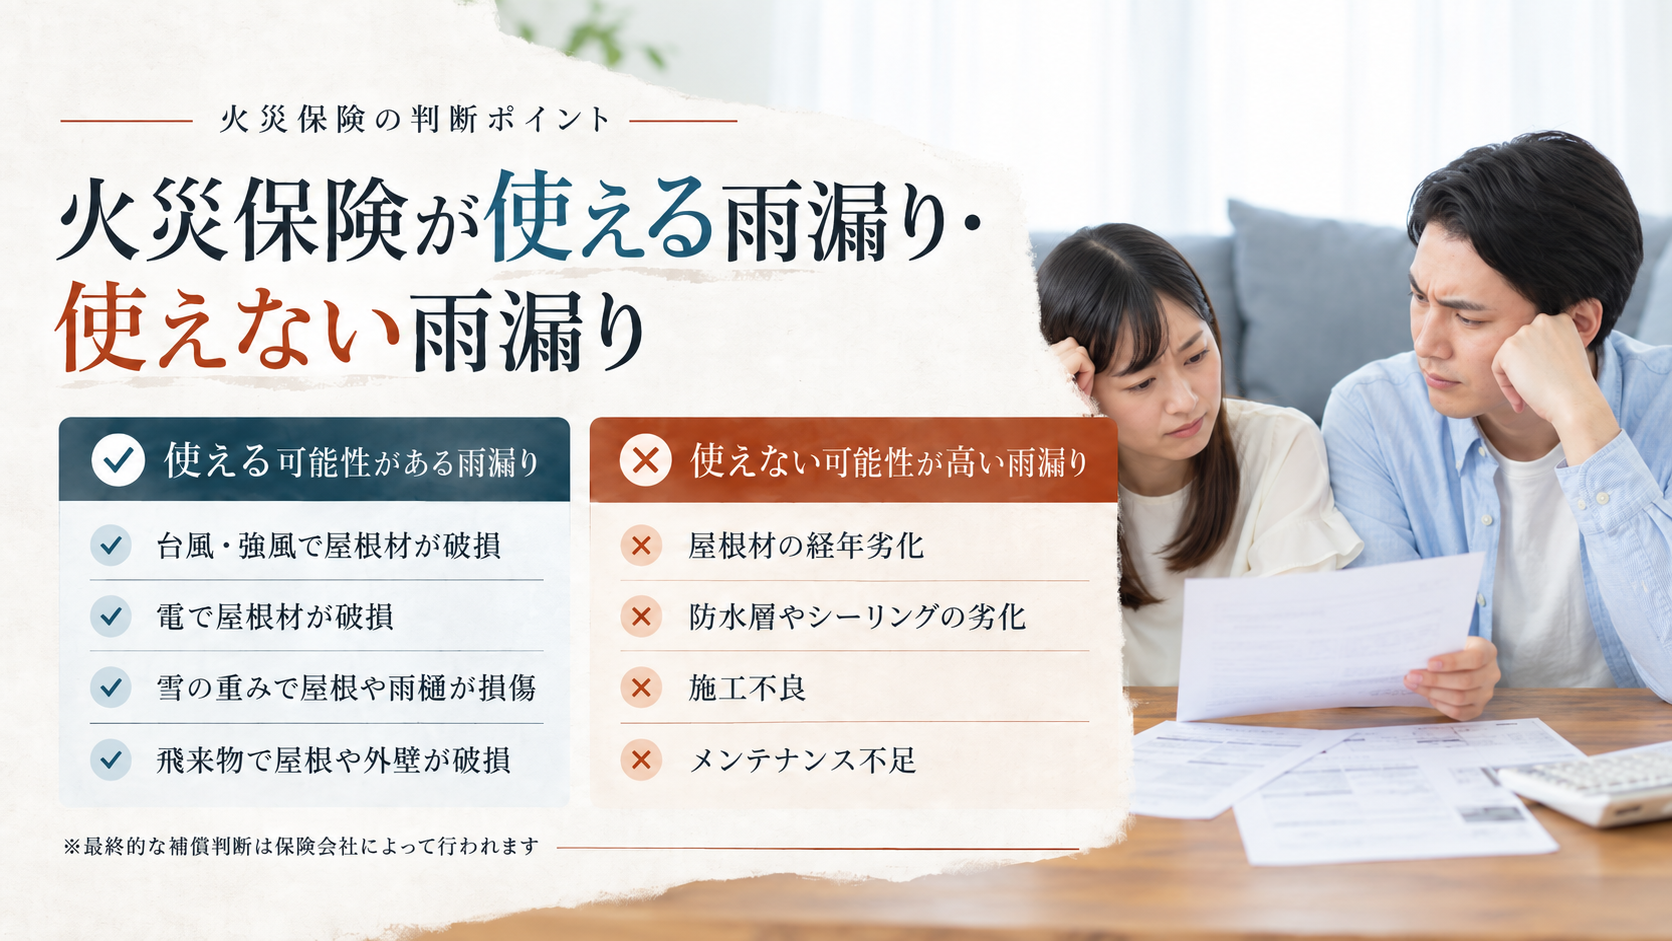
火災保険の対象になるか判断するときは、「自然災害などの突発的な事故による損傷なのか」「時間をかけて進んだ劣化なのか」を切り分けて考えると分かりやすくなります。
火災保険が使える可能性があるケース
代表的なのは、台風などによって建物が急に損傷し、そこから雨漏りが始まったケースです。
たとえば、以下のような状況が考えられます。
- 台風で瓦がずれ、その後雨漏りするようになった
- 強風で屋根の板金が外れ、雨水が入るようになった
- 雹で屋根材が破損した
- 大雪で屋根の一部が損傷した
ただし、実際に補償されるかどうかは、加入している保険商品や契約内容、免責金額、事故の状況などによって異なります。
つまり、修理業者が「必ず保険を使えます」と決められるものではなく、最終的に保険金を支払うかどうかを判断するのは保険会社ということになります。
経年劣化や施工不良など対象外になりやすいケース
一方、建物の老朽化によって生じた雨漏りは、一般的に火災保険の補償対象にはなりません。
違いを整理すると、次のようになります。
雨漏りの原因 火災保険 台風で屋根材が破損 対象になる可能性あり 強風で瓦・板金がずれた 対象になる可能性あり 雹や雪によって建物が損傷 対象になる可能性あり 長年の使用による屋根材の劣化 原則として対象外 シーリングや防水層の経年劣化 原則として対象外 施工不良 火災保険では対象外となる可能性が高い メンテナンス不足に起因する損傷 対象外となる可能性が高い ここで難しいのが、自然災害と経年劣化を見た目だけで区別できない場合です。
屋根は普段目に入りにくく、「いつ壊れたのか分からない」というケースも珍しくありません。
とはいえ、無理に自分で屋根へ上ってチェックするのは危険なため、専門業者に確認してもらいましょう。
-
自宅の雨漏りに火災保険が使えるか確認する方法
雨漏りを見つけたら、いきなり修理を始めるのではなく、まず状況を整理しましょう。
後から保険会社へ被害状況を説明するときにも役立ちます。
雨漏りが発生した時期と直前の天候を確認する
最初に確認したいのは、「いつから雨漏りし始めたのか」です。
特に、「先週の台風以降、天井にシミができた」「強風が吹いた日の翌日から水が落ちてきた」など、雨漏りが始まった時期と自然災害のタイミングが一致している場合は、記録しておきましょう。
スマートフォンに残っている写真や動画、被害に気づいた日付のメモなども残しておくと、状況を整理しやすくなるのでおすすめです。
屋根や外壁の破損状況を確認する
次に、建物の外側に異変がないか確認します。瓦が落ちている、屋根材の一部が浮いている、雨樋が外れているなど、地上から確認できる範囲だけでも構いません。
被害が確認できる場合は、可能な範囲で写真に残しておきましょう。
ただ、雨漏りしているからといって自分で屋根に上るのは避けましょう。
雨上がりの屋根は滑りやすいうえ、強風や台風によって下地まで傷んでいる可能性があります。地上から見えない場所の確認は、専門業者に任せてください。
原因が分からない場合は専門業者に調査を依頼する
雨漏りで難しいのは、「水が落ちている場所=雨水が入った場所」とは限らないことです。
屋根から入り込んだ雨水が梁や下地を伝い、浸入口から離れた場所の天井に現れるケースもあります。そのため、室内のシミだけを見て原因を特定するのは難しいものです。
イマガワリフォームでは、雨漏りの状況に応じて、目視だけでなく、高感度赤外線カメラによるサーモグラフィー調査や散水調査などを行い、原因の特定につなげています。
「火災保険が使えるのか分からない」という段階でも、まず建物の状態を把握することが大切です。
原因や損傷箇所が分かれば、その後の保険会社への相談も進めやすくなります。
-
雨漏りで火災保険を申請する流れ
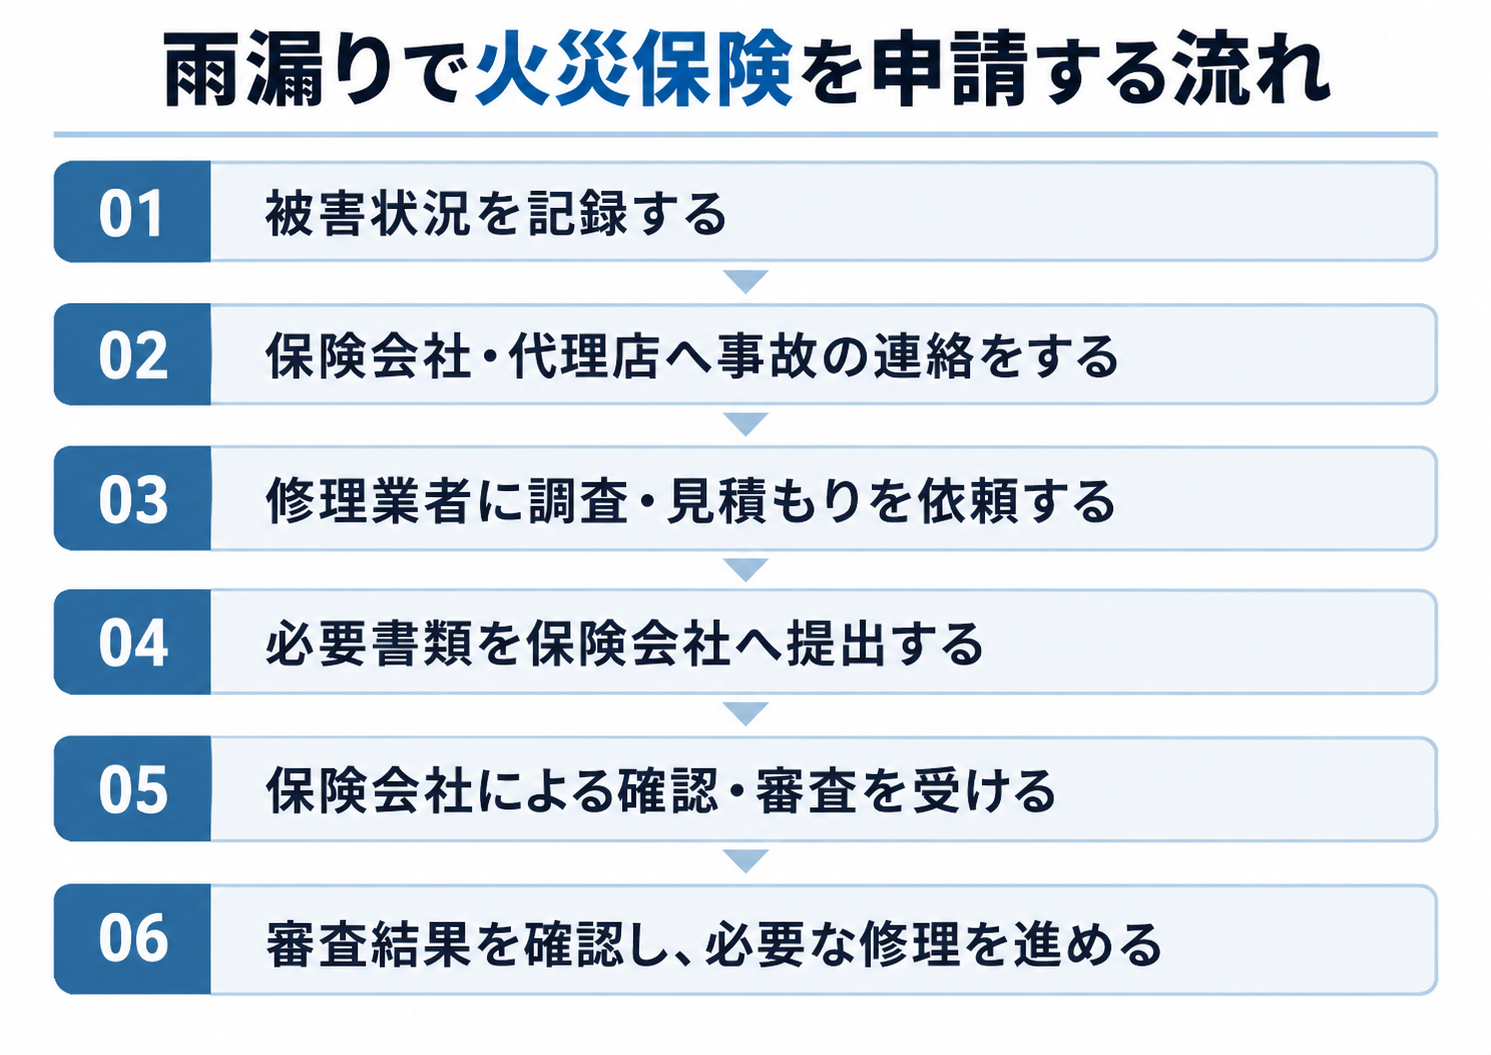
火災保険の利用を検討する場合は、まず加入している保険会社または代理店へ連絡し、必要な手続きを確認します。
大まかな流れは次のとおりです。
- 被害状況を記録する
- 保険会社・代理店へ事故の連絡をする
- 修理業者に調査・見積もりを依頼する
- 必要書類を保険会社へ提出する
- 保険会社による確認・審査を受ける
- 審査結果を確認し、必要な修理を進める
保険会社や契約内容によって手続きは異なるため、実際の申請では加入先から案内された方法に従ってください。
被害状況を写真に残す
保険申請を考えている場合、建物の状態を写真や動画に残しておくことが重要です。
室内の雨染みだけでなく、安全に確認できる範囲で、建物の外側に生じた損傷も記録しておきましょう。
雨漏りがひどい場合は、バケツを置いたり家具を移動させたりするなど、被害を広げないための対応も必要です。
応急処置や緊急修理が必要なときは安全を優先しつつ、可能な範囲で作業前の状態を撮影しておくと、後から被害状況を説明しやすくなります。
保険会社へ連絡し、必要書類を確認する
次に、加入している火災保険の保険会社または代理店へ連絡します。
その際は、以下を伝えられるようにしておくと、手続きを進めやすくなります。
- いつ被害に気づいたか
- どのような症状が出ているか
- 台風や強風など、原因として心当たりがあるか
なお、必要書類は、保険金請求書や被害状況が分かる写真、修理見積書などの提出を求められることが一般的です。
修理業者に調査・見積もりを依頼して申請する
雨漏りの修理見積書を作成するには、「どこから雨水が入り、どこまで傷んでいるか」を確認する必要があります。
単に天井のクロスを張り替えるだけでは、雨漏りそのものは解消できないからです。
調査後は修理業者から見積書を受け取り、保険会社から求められた書類とあわせて提出します。
その後、保険会社による審査が行われ、必要に応じて現地確認が実施されます。
なお、保険会社の審査結果が出る前に、高額な工事契約を急がせる業者には注意しましょう。
補償の可否や保険金額が確定していない段階で契約すると、想定していた保険金が支払われず、自己負担が大きくなる可能性があります。
-
火災保険を使って雨漏り修理をするときの注意点
火災保険は、自然災害などによる住宅の損害に備えるための保険です。
一方で、「保険を使えば無料で直せる」と考えてしまうと、思わぬトラブルにつながるおそれがあるため注意してください。
保険金が必ず支払われるわけではない
火災保険に加入していても、すべての雨漏りで保険金が支払われるわけではありません。
保険会社は、被害状況や事故原因、契約している補償内容などを確認したうえで、補償の可否を判断します。
また、補償対象であっても免責金額(自己負担額)が設定されていれば、修理費の全額が保険金として支払われるとは限りません。
そのため、修理計画を立てる際は、「保険金が出ること」を前提にしすぎないことが大切です。
「火災保険で無料修理できる」と断定する業者には注意する
「火災保険を使えば自己負担ゼロで屋根を直せます」
「必ず保険金が下ります」こうした断定的な営業には注意してください。
火災保険が使えるかどうかを最終的に判断するのは保険会社です。修理業者が保証できるものではありません。
特に、保険申請と工事契約をセットにし、高額な違約金を設定しているケースなどは、安易に決めないほうが良いでしょう。
住宅の状態をきちんと調べ、必要な修理内容を説明したうえで見積もりを提示してくれる業者を選びましょう。
修理前に被害状況を記録しておく
雨漏りを見つけると、「とにかく早く直したい」と思うのは当然です。
しかし、修理を済ませて被害箇所が見えなくなってしまうと、後から事故当時の状況を確認しづらくなることがあります。
緊急性の高い応急処置は別として、本格的な修理を始める前には写真を撮り、保険会社にも連絡しておくと安心です。
なお、火災保険の保険金請求権は、保険法上、原則として3年で時効となります。時間が経つほど被害の原因を判断しにくくなるため、雨漏りに気づいたら早めに確認しましょう。
-
雨漏りの原因が分からないときは専門家に相談を
火災保険を検討するときも、雨漏りを直すときも、最初に必要なのは「原因を突き止めること」です。
雨漏りが現れている場所だけをふさいでも、雨水の浸入口が別の場所にあれば再発する可能性があります。
自然災害か経年劣化かを正しく見極めることが重要
特に判断が難しいのが、自然災害と経年劣化が重なっているケースです。
仮に、築年数の経った屋根でも、「古い=すべて経年劣化」とは限りません。もともと一定の劣化があったところに台風が来て、一部が損傷している可能性もあります。
反対に、台風の直後に雨漏りへ気づいても、調べてみると防水材の劣化が主な原因だったということもあります。
見た目や発生時期だけで決めつけず、建物全体を確認して原因を切り分けることが、適切な修理につながります。
福山市・笠岡市周辺の雨漏り調査・修理はイマガワリフォームへ
イマガワリフォームは、福山市・笠岡市を中心に、屋根工事や雨漏り対応をはじめとした住宅リフォームを行っています。
一級建築士をはじめ、雨漏り鑑定士などの建築系資格を持つスタッフが在籍しており、屋根や外壁の状態を確認したうえで、建物の状況に合った修理方法をご提案しています。
- 雨漏りしているけれど、原因が分からない
- 台風のあとから症状が出ている
- 火災保険を検討する前に、まず建物の状態を確認したい
このような場合は、症状が広がる前に一度ご相談ください。
雨漏りは、原因によって必要な工事が変わります。だからこそ、いきなり工事内容を決めるのではなく、まず原因を確認することが大切です。
-
雨漏りと火災保険に関するよくある質問
ここからは、雨漏りと火災保険についてよくある質問に対して、施工のプロが回答していきます。
大雨による雨漏りも火災保険の対象になりますか?
大雨の日に雨漏りしたという理由だけで、火災保険が適用されるわけではありません。
たしかに、台風や強風によって屋根が破損し、その箇所から雨水が入り込んだ場合は、風災として補償される可能性があります。
一方、経年劣化した屋根や防水部分から大雨をきっかけに水が入った場合は、補償対象外となる可能性があります。
重要なのは、雨の量ではなく、「雨漏りにつながった建物の損傷が、何によって起きたのか」ということです。
台風から時間が経っていても申請できますか?
台風から時間が経っていても、申請できなくなるとは限りません。火災保険の保険金請求権は、原則として3年で時効となります。
ただし、時間が経過するほど「台風による損傷なのか、経年劣化なのか」を判断しづらくなります。
以前の台風が原因かもしれないと思ったら、期限ぎりぎりまで待たず、できるだけ早く保険会社や専門業者へ相談しましょう。
火災保険を使うと保険料は上がりますか?
一般的な火災保険には、自動車保険のように、保険金を請求したことで等級が下がる仕組みはありません。
そのため、保険金を請求したことを理由に、翌年の保険料が上がる仕組みではないため安心してください。
ただし、保険料率の改定や契約内容、建物の条件などによって、更新時の保険料が変わることはあります。詳しくは、加入している保険会社または代理店へ確認することをおすすめします。
-
まとめ|雨漏りが起きたら火災保険の確認と原因調査!イマガワリフォームへご相談を
雨漏り修理に火災保険が使えるかどうかは、「雨漏りしたか」ではなく「何が原因で建物に損害が生じたか」によって変わります。
台風や強風、雹、雪などによって屋根や外壁が破損し、その結果として雨漏りした場合は、火災保険の補償対象になる可能性があります。
一方、経年劣化や施工不良などによる雨漏りは、基本的に対象外です。
原因が分からないまま修理を進めてしまうと、必要な記録を残せなかったり、雨漏りが再発したりするおそれがあります。
雨漏りに気づいたら、「保険が使えるか」を考える前に、「どこから、なぜ雨漏りしているのか」を確認する。この考え方が大切です。
イマガワリフォームでは、福山市・笠岡市を中心に、屋根・外壁や雨漏りに関するご相談を受け付けています。
「火災保険の対象になるか分からない」「雨漏りの原因だけでも確認したい」という段階でも、まずはお気軽にご相談ください。
